

Dana Pinjam-Pinjaman Daring
oleh PT Ikhsan Husni Abbiyyu
4,5
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,5
- Harga
- Free
- Unduh
- 500.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
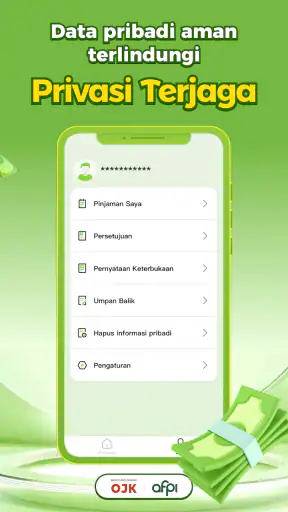
 Analisis oleh Getfullapps
Sebelum memasukkan data ke aplikasi pinjaman, saya ingin tahu bukan hanya seberapa ringkas alurnya, tetapi juga keputusan apa yang tetap berada di tangan saya. Dana Pinjam-Pinjaman Daring adalah aplikasi keuangan Android yang dikembangkan oleh PT Ikhsan Husni Abbiyyu. Aplikasi ini gratis dipasang, ditujukan untuk pengguna berusia 3 tahun ke atas menurut klasifikasi kontennya, dan memerlukan Android 6.0 atau yang lebih baru. Bagi saya, hal-hal itu memberi gambaran awal tentang aksesnya, tetapi tidak menjawab pertanyaan terpenting: apakah saya memahami kewajiban dan nyaman dengan data yang perlu saya masukkan?
Di Google Play, aplikasi ini memiliki rata-rata 4,5 dari sekitar 65 ribu penilaian, dengan lebih dari 9 ribu ulasan dan jumlah pemasangan yang sudah melewati 500 ribu. Angka-angka tersebut menunjukkan bahwa banyak orang mengenalnya, tetapi popularitas tidak bisa menggantikan pemeriksaan pribadi. Saya tetap akan membaca layar pengajuan dan ketentuan dengan saksama, bukan menganggap pengalaman orang lain sebagai jaminan bahwa proses atau hasil saya akan sama.
Pengalaman memakai Dana Pinjam dengan kendali tetap di tangan pengguna
Saya menilai kendali pengguna bukan hanya dari kemudahan membuka pengajuan, tetapi juga dari kesediaan untuk berhenti sebelum memberikan persetujuan. Saat memakai Dana Pinjam, saya akan menyiapkan catatan terpisah untuk angka dan status yang tampil agar bisa membandingkannya dengan anggaran tanpa terburu-buru. Kebiasaan kecil ini membantu saya melihat apakah langkah berikutnya masih sesuai dengan kebutuhan dan kemampuan membayar.
Kecepatan yang perlu dipahami sejak awal
Hal yang paling menarik dari aplikasi ini adalah ekspektasi kecepatannya. Nama dan penjelasan singkatnya memang mengarahkan pengguna pada pinjaman online yang mudah dan cepat. Dalam praktiknya, “cepat” sebaiknya dipahami sebagai proses pengajuan yang lebih langsung dibandingkan harus datang ke kantor atau menyiapkan berkas fisik berulang kali. Kecepatan pencairan tetap bergantung pada pemeriksaan, kelengkapan informasi, dan keputusan yang berlaku pada pengajuan masing-masing.
Saya menyarankan membuka aplikasi ketika semua informasi dasar sudah siap. Jangan memulai proses sambil terburu-buru mencari data pribadi atau menghitung kebutuhan dana. Cara yang lebih aman adalah menentukan jumlah yang benar-benar diperlukan, memperkirakan kemampuan pengembalian, lalu membaca setiap bagian pengajuan sebelum menekan tombol persetujuan. Alur digital memang bisa menghemat waktu, tetapi keputusan finansial tetap tidak boleh dilakukan secepat membuka aplikasi.
Untuk kebutuhan sehari-hari seperti biaya mendadak yang masih bisa dihitung dengan jelas, pendekatan ini terasa masuk akal. Misalnya, seseorang menghadapi tagihan rumah tangga yang jatuh tempo sebelum pemasukan berikutnya. Dana Pinjam dapat dipertimbangkan sebagai salah satu jalur pengajuan, selama orang tersebut sudah mengetahui kapan dan dari mana dana pengembalian akan berasal.
Yang tidak saya sarankan adalah memakai aplikasi ini hanya karena prosesnya terlihat mudah. Kemudahan pengajuan bisa membuat orang mengabaikan total kewajiban. Sebelum melanjutkan, saya akan mencatat jumlah yang diterima, biaya yang tercantum, jadwal pembayaran, serta konsekuensi jika terlambat. Jika salah satu bagian itu belum dipahami, lebih baik berhenti sejenak daripada menganggap kecepatan sebagai alasan untuk langsung mengambil pinjaman.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Alur penggunaan untuk situasi sehari-hari
Saya melihat aplikasi seperti ini paling berguna ketika pengguna sudah memiliki tujuan yang spesifik. Contohnya, seorang pekerja lepas membutuhkan dana untuk menutup kebutuhan penting sampai pembayaran dari klien masuk. Ia bisa memakai aplikasi untuk mengecek kemungkinan pengajuan, kemudian membandingkan kewajiban akhirnya dengan pemasukan yang memang sudah diperkirakan, bukan dengan harapan mendapatkan pekerjaan baru.
Dalam skenario tersebut, langkah paling penting justru terjadi di luar aplikasi. Pengguna perlu membuat catatan sederhana: berapa dana yang dibutuhkan, kapan pemasukan datang, dan berapa sisa uang setelah cicilan atau pembayaran. Jika perhitungan hanya masuk akal ketika semua keadaan berjalan sempurna, pinjaman itu mungkin terlalu berisiko. Saya lebih nyaman melihat Dana Pinjam sebagai alat untuk kebutuhan terukur, bukan dana cadangan tanpa rencana.
Pengguna baru juga perlu membedakan antara melihat pilihan pinjaman dan menyetujui pinjaman. Membuka aplikasi untuk memahami alurnya tidak sama dengan mengambil kewajiban. Baca layar demi layar dengan tenang, periksa kembali angka yang ditampilkan, dan simpan catatan pribadi agar keputusan tidak bergantung pada ingatan setelah proses selesai.
Performa saat digunakan dalam sesi yang padat
Untuk aplikasi keuangan, ukuran performa bukan hanya seberapa cepat halaman terbuka. Yang lebih penting adalah apakah pengguna dapat menyelesaikan langkah penting tanpa kebingungan, apakah informasi tetap terbaca, dan apakah proses tidak terputus ketika koneksi berubah. Karena itu, saya menilai pengalaman Dana Pinjam dari sisi alur dan kehati-hatian, bukan sekadar kesan cepat pada saat pertama kali dibuka.
Sesi penggunaan bisa terasa lebih berat ketika pengguna harus berpindah-pindah antara aplikasi, membaca syarat, memeriksa pesan, lalu kembali menyelesaikan pengajuan. Pada momen seperti itu, saya menyarankan tidak menutup aplikasi terlalu sering dan memastikan koneksi cukup stabil. Jika proses berhenti, jangan langsung mengulang pengajuan berkali-kali. Periksa dulu apakah ada status yang sudah tercatat agar tidak menimbulkan kebingungan atau pengajuan ganda.
Tips ini mungkin terdengar sederhana, tetapi sangat penting untuk aplikasi pinjaman. Pada aplikasi hiburan, memuat ulang halaman biasanya hanya mengganggu. Pada aplikasi keuangan, tindakan yang terburu-buru bisa membuat pengguna tidak yakin apakah langkah sebelumnya sudah tersimpan. Saya akan selalu memotret atau mencatat nomor referensi dan status yang tampil jika aplikasi menyediakan informasi tersebut, tanpa membagikannya kepada orang lain.
Stabilitas dan cara menghadapi gangguan
Saya tidak menganggap aplikasi pinjaman benar-benar dapat diandalkan hanya karena memiliki banyak pemasangan atau rating yang baik. Stabilitas perlu dilihat dari kemampuan pengguna memahami status proses dan mendapatkan kejelasan setelah terjadi gangguan. Jika aplikasi menutup sendiri, koneksi terputus, atau halaman tidak segera berubah, langkah paling aman adalah menunggu sebentar, memeriksa kembali status, lalu menghubungi kanal bantuan resmi yang tersedia di aplikasi atau toko aplikasi.
Jangan mengirimkan data pribadi melalui akun media sosial atau nomor yang tidak jelas hanya karena seseorang mengaku dapat mempercepat proses. Untuk aplikasi finansial, keamanan komunikasi sama pentingnya dengan kestabilan teknis. Saya juga tidak akan memberikan kode verifikasi, kata sandi, atau tangkapan layar sensitif kepada pihak yang menghubungi secara mendadak.
Versi yang tercantum saat ini adalah 3.0.3. Bagi saya, memperbarui aplikasi melalui sumber resmi merupakan langkah yang lebih masuk akal daripada memasang berkas dari tempat lain. Pembaruan dapat membantu menjaga kompatibilitas, tetapi pengguna tetap perlu membaca perubahan yang muncul dan memastikan perangkat tidak menggunakan versi modifikasi.
Jika proses terasa macet, penyebabnya belum tentu aplikasi. Koneksi internet, ruang penyimpanan, sistem Android, atau layanan perangkat juga dapat memengaruhi pengalaman. Saya biasanya menutup aplikasi lain yang tidak diperlukan, memastikan baterai cukup, lalu mencoba kembali dengan koneksi yang lebih stabil. Bila status pengajuan sudah berubah, saya tidak mengulangi langkah secara impulsif.
Keterbatasan perangkat dan kebutuhan praktis
Dana Pinjam membutuhkan Android 6.0 atau yang lebih baru. Persyaratan ini membuat aplikasi relatif mudah dijangkau oleh pengguna yang masih memakai perangkat lama, tetapi kompatibilitas sistem tidak otomatis berarti pengalaman akan sama di semua ponsel. Perangkat dengan penyimpanan hampir penuh, sistem yang sangat lambat, atau koneksi tidak konsisten tetap dapat membuat proses terasa berat.
Untuk penggunaan yang lebih nyaman, saya akan menyediakan ruang kosong yang cukup, menutup aplikasi berat di latar belakang, dan menghindari pengajuan ketika baterai hampir habis. Ini bukan soal meningkatkan peluang persetujuan, melainkan mengurangi risiko proses terhenti di tengah jalan. Saya juga memilih melakukan pengajuan ketika dapat membaca seluruh informasi dengan tenang, bukan sambil berjalan atau menggunakan jaringan publik yang tidak saya percayai.
Rating usia aplikasi adalah 3+, tetapi angka tersebut tidak berarti semua orang boleh mengambil keputusan pinjaman. Label usia hanya berkaitan dengan klasifikasi aplikasi, sedangkan pinjaman adalah tanggung jawab finansial yang membutuhkan kecakapan, penghasilan, dan pemahaman terhadap kewajiban. Orang tua juga sebaiknya tidak membiarkan anak mengakses akun atau perangkat yang menyimpan informasi keuangan.
Karena aplikasi ini gratis untuk dipasang, pengguna mungkin merasa tidak ada biaya pada tahap awal. Namun, gratisnya aplikasi bukan berarti pinjamannya tanpa biaya. Saya akan memisahkan biaya pemasangan dari biaya finansial yang mungkin muncul dalam perjanjian. Bagian ini sangat penting, sebab keputusan seharusnya didasarkan pada jumlah total yang harus dikembalikan, bukan hanya pada jumlah dana yang terlihat di awal.
Privasi dan momen ketika data menjadi sensitif
Pengajuan pinjaman membuat data pribadi terasa lebih sensitif daripada saat memakai aplikasi pencatat pengeluaran. Sebelum mengisi informasi, saya akan memastikan bahwa saya berada di aplikasi yang benar dan memahami tujuan setiap kolom yang diminta. Jika ada permintaan yang tidak saya pahami, saya tidak akan menebak-nebak atau meneruskan hanya demi menyelesaikan proses lebih cepat. Saya akan mencari penjelasan melalui jalur bantuan resmi yang tersedia.
Dalam penggunaan sehari-hari, perhatian khusus perlu diberikan ketika memasukkan kode verifikasi, mengambil foto dokumen, atau menggunakan ponsel bersama. Saya akan menghindari meninggalkan layar berisi data terbuka, tidak mengirim dokumen lewat percakapan pribadi dengan orang yang tidak dikenal, dan mengunci perangkat setelah selesai. Ini langkah sederhana yang tetap penting sekalipun aplikasi berjalan normal.
Saya juga tidak menganggap izin yang diminta suatu aplikasi otomatis aman atau berbahaya tanpa membaca konteksnya. Praktik yang lebih berguna adalah meninjau permintaan izin pada perangkat, mempertimbangkan apakah izin itu masuk akal untuk langkah yang sedang dilakukan, serta menolak atau menunda hal yang tidak saya pahami sampai mendapat penjelasan. Jangan berikan akses atau informasi sensitif hanya karena merasa harus segera mendapatkan dana.
Untuk mengurangi risiko salah kirim, saya akan mengisi formulir ketika berada di tempat yang cukup privat dan memeriksa penerima sebelum membagikan berkas apa pun. Jika menggunakan perangkat keluarga, saya memastikan akun dan notifikasi tidak mudah dilihat orang lain. Kebiasaan ini tidak menjamin semua risiko hilang, tetapi membuat keputusan tentang data lebih disengaja dan berada dalam kendali saya.
Siapa yang paling cocok menggunakannya?
Menurut saya, Dana Pinjam cocok untuk orang yang membutuhkan jalur pengajuan digital dan sudah memiliki rencana pengembalian yang realistis. Aplikasi ini juga dapat membantu pengguna yang ingin menghemat waktu dibandingkan mencari proses manual, selama ia bersedia membaca ketentuan dengan teliti dan tidak menganggap persetujuan sebagai sesuatu yang pasti.
Aplikasi ini kurang cocok bagi orang yang belum memiliki pemasukan yang dapat diperkirakan, sedang menutup pinjaman lama dengan pinjaman baru, atau belum tahu berapa total kewajibannya. Dalam keadaan seperti itu, aplikasi apa pun tidak menyelesaikan masalah utama. Pilihan yang lebih baik mungkin berbicara dengan keluarga, menegosiasikan jatuh tempo, mengurangi pengeluaran, atau mencari bantuan keuangan yang tidak menambah beban berbunga.
Saya juga tidak akan menjadikannya pilihan pertama untuk kebutuhan yang bisa ditunda. Jika pembelian bukan kebutuhan penting, menabung atau menunggu pemasukan tetap lebih aman. Pinjaman online seharusnya menjadi keputusan yang dihitung, bukan respons otomatis setiap kali saldo menipis.
Perbandingan dengan pilihan keuangan lain
Dibandingkan meminjam dari keluarga atau teman, aplikasi ini menawarkan proses yang lebih formal dan tidak bergantung pada percakapan pribadi. Namun, hubungan informal kadang lebih fleksibel dalam jadwal pembayaran, sedangkan pinjaman digital perlu dibaca berdasarkan ketentuan yang berlaku. Saya tidak akan memilih salah satunya hanya karena terasa lebih cepat; saya akan membandingkan risiko hubungan, biaya, privasi, dan kemampuan membayar.
Dibandingkan kartu kredit, pinjaman online dapat terasa lebih terarah untuk kebutuhan tertentu, tetapi kartu kredit mungkin lebih sesuai bagi pengguna yang sudah memahami siklus tagihan dan mampu membayar penuh tepat waktu. Dibandingkan layanan dompet digital atau aplikasi pencatat keuangan, Dana Pinjam memiliki tujuan yang berbeda: ia bukan alat utama untuk mengatur anggaran, melainkan sarana pengajuan dana. Jika kebutuhan sebenarnya adalah melacak pengeluaran, aplikasi anggaran akan lebih tepat.
Perbandingan paling penting adalah dengan penyedia pinjaman lain. Jangan hanya melihat slogan bunga rendah atau proses cepat. Bandingkan jumlah bersih yang diterima, total pengembalian, jadwal pembayaran, aturan keterlambatan, serta cara layanan menangani keluhan. Saya juga akan memastikan aplikasi diunduh dari sumber resmi dan memeriksa identitas penyedia sebelum memasukkan data sensitif.
Hal-hal yang saya periksa sebelum menyetujui
Saya menggunakan beberapa pemeriksaan sederhana agar proses tidak berubah menjadi keputusan spontan. Pertama, saya menulis jumlah kebutuhan sebenarnya dan menghapus tambahan yang hanya bersifat keinginan. Kedua, saya menghitung pemasukan paling konservatif, bukan angka terbaik. Ketiga, saya menyisakan ruang untuk kebutuhan tak terduga, karena seluruh pemasukan tidak seharusnya langsung dialokasikan untuk pembayaran.
Keempat, saya membaca ulang ringkasan sebelum menyetujui. Saya mencari jumlah yang diterima, total yang harus dibayar, tanggal pembayaran, dan informasi mengenai keterlambatan. Kelima, saya menyimpan bukti transaksi dan status pengajuan di tempat yang aman. Alur seperti ini membuat aplikasi lebih berguna karena pengguna tetap memegang kendali, bukan sekadar mengikuti tombol berikutnya.
Trik lain yang menurut saya penting adalah menggunakan satu catatan khusus untuk semua kewajiban digital. Jangan mengandalkan notifikasi saja. Notifikasi bisa terlewat ketika ponsel sedang diam atau aplikasi dibatasi sistem. Pengingat manual membantu pengguna melihat keseluruhan beban, terutama jika ia memiliki lebih dari satu kewajiban keuangan.
Kontrol pengguna saat dan setelah pengajuan
Bagi saya, kendali bukan hanya kemampuan menekan tombol lanjut atau kembali. Kendali berarti bisa berhenti untuk memahami syarat, menunda keputusan, dan menyimpan catatan sendiri sebelum menyetujui sesuatu. Jika layar ringkasan tidak jelas bagi saya, saya tidak akan menganggap bahwa langkah berikutnya akan menjelaskannya. Saya akan berhenti dan mencari penjelasan terlebih dahulu.
Setelah mengajukan, saya akan mencatat status dan menyimpan bukti yang relevan secara aman. Bila berubah pikiran sebelum menyetujui, saya tidak akan melanjutkan hanya karena sudah meluangkan waktu mengisi formulir. Bila sudah ada kewajiban, saya akan menggunakan informasi pembayaran yang tampil di saluran resmi dan memastikan catatan pribadi sesuai. Cara ini membantu menjawab pertanyaan praktis yang sering muncul: apa yang harus dilakukan jika proses tertunda atau saya lupa status terakhirnya? Periksa catatan dan status resmi dulu, bukan mengulang pengajuan atau mengikuti arahan orang asing.
Penilaian akhir tentang kecepatan dan keandalan
Setelah melihat fungsi, sasaran penggunaan, dan batasannya, saya menilai Dana Pinjam sebagai aplikasi keuangan yang praktis untuk pengguna Android yang membutuhkan jalur pengajuan pinjaman secara digital. Kekuatan utamanya ada pada fokus yang jelas terhadap kebutuhan dana cepat dan akses gratis ke aplikasinya. Versi Android yang didukung juga membuatnya tidak hanya terbatas pada ponsel terbaru.
Namun, saya tidak akan menyebutnya sebagai solusi otomatis untuk masalah keuangan. Kecepatan proses tidak menghapus kebutuhan untuk memeriksa biaya dan kemampuan membayar. Stabilitas aplikasi juga tidak dapat dipisahkan dari kualitas koneksi, kondisi perangkat, dan cara pengguna menangani status ketika terjadi gangguan. Pada titik ini, disiplin pengguna lebih menentukan daripada tampilan aplikasi.
Dengan rata-rata 4,5 dari sekitar 65 ribu penilaian, penerimaan pengguna terlihat positif, tetapi saya tetap menyarankan membaca pengalaman terbaru dan menilai apakah situasinya mirip dengan kebutuhan sendiri. Angka pemasangan yang sudah lebih dari 500 ribu menunjukkan jangkauan yang cukup luas, bukan jaminan bahwa pengajuan setiap orang akan disetujui atau berjalan dengan cara yang sama.
Kesimpulan saya sederhana: Dana Pinjam layak dipertimbangkan jika Anda membutuhkan proses digital dan sudah memiliki rencana pembayaran yang jelas. Saya tidak merekomendasikannya untuk menutup pengeluaran rutin yang terus kekurangan, mengejar gaya hidup, atau mengambil keputusan ketika sedang panik. Gunakan aplikasi ini dengan membaca seluruh kewajiban, menjaga keamanan data, dan membandingkannya dengan pilihan lain. Dalam kondisi yang tepat, ia bisa menjadi jalur yang praktis; dalam kondisi yang salah, kemudahan pengajuan justru dapat memperbesar masalah.
Kelebihan
- Pengajuan dapat dilakukan sepenuhnya melalui aplikasi.
- Status pengajuan mudah dipantau secara real-time.
- Tersedia simulasi cicilan sebelum mengajukan pinjaman.
- Informasi biaya dan jadwal pembayaran ditampilkan cukup jelas.
- Proses tanpa perlu datang langsung ke kantor cabang.
Kekurangan
- Persetujuan pinjaman tidak selalu langsung disetujui.
- Batas pinjaman dapat berbeda untuk setiap pengguna.
- Keterlambatan pembayaran berpotensi menimbulkan biaya tambahan.
- Membutuhkan akses internet dan nomor ponsel yang aktif.
- Pengguna perlu teliti memeriksa izin akses serta kebijakan privasi.
FAQ untuk Dana Pinjam-Pinjaman Daring
Apa itu Dana Pinjam-Pinjaman Daring dan bagaimana cara kerjanya?
Dana Pinjam-Pinjaman Daring adalah layanan pinjaman digital yang membantu pengguna mengajukan dana melalui aplikasi tanpa harus datang ke kantor cabang. Setelah membuat akun, pengguna biasanya diminta mengisi data pribadi, mengunggah dokumen identitas, menentukan jumlah serta tenor pinjaman, lalu menunggu proses verifikasi. Persetujuan, pencairan, dan ketentuan pinjaman dapat berbeda berdasarkan penilaian masing-masing pengguna.
Apakah Dana Pinjam-Pinjaman Daring aman dan terdaftar secara resmi?
Sebelum menggunakan aplikasi, pastikan penyedia layanan tercantum dan memiliki izin dari Otoritas Jasa Keuangan (OJK), apabila layanan tersebut termasuk fintech lending yang wajib berizin. Periksa nama perusahaan, alamat, kebijakan privasi, serta informasi kontak melalui sumber resmi, bukan hanya dari iklan aplikasi. Hindari aplikasi yang meminta akses berlebihan ke kontak, galeri, atau data sensitif yang tidak relevan dengan proses pengajuan.
Apa saja persyaratan yang biasanya dibutuhkan untuk mengajukan pinjaman?
Persyaratan dapat berbeda, tetapi umumnya pengguna harus memenuhi batas usia dan berdomisili di wilayah layanan, memiliki KTP yang masih berlaku, nomor telepon aktif, rekening bank atau dompet digital, serta penghasilan yang dapat diverifikasi. Beberapa pengajuan mungkin memerlukan swafoto, bukti pekerjaan, slip gaji, atau mutasi rekening. Pastikan seluruh data yang diberikan benar dan sesuai dokumen resmi.
Berapa biaya, bunga, dan risiko yang perlu diperhatikan sebelum meminjam?
Jangan hanya melihat jumlah dana yang diterima. Periksa total biaya secara menyeluruh, termasuk bunga atau imbal hasil, biaya administrasi, biaya layanan, biaya keterlambatan, serta jumlah pembayaran setiap periode. Baca simulasi dan perjanjian sebelum menyetujui pinjaman. Keterlambatan pembayaran dapat memengaruhi riwayat kredit dan menimbulkan biaya tambahan, sehingga pinjaman sebaiknya disesuaikan dengan kemampuan membayar.
Bagaimana cara melindungi data pribadi saat memakai aplikasi ini?
Unduh aplikasi hanya dari Google Play Store atau App Store dan periksa nama pengembang serta ulasan pengguna. Baca kebijakan privasi untuk memahami cara data dikumpulkan, digunakan, dan dibagikan. Jangan pernah memberikan PIN, kata sandi, kode OTP, atau informasi perbankan kepada pihak lain. Aktifkan pengamanan perangkat, gunakan kata sandi berbeda, dan cabut izin aplikasi yang tidak diperlukan melalui pengaturan ponsel.

Dana Pinjam-Pinjaman Daring
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui Wallpaper@ikhsanhusniabbiyyu.com, kunjungi https://www.ikhsanhusniabbiyyu.com, atau baca https://www.modalkilatpro.com/ModalKilat/privacy.html mereka.










